Coactiva y Administración Pública | 19 de octubre de 2026
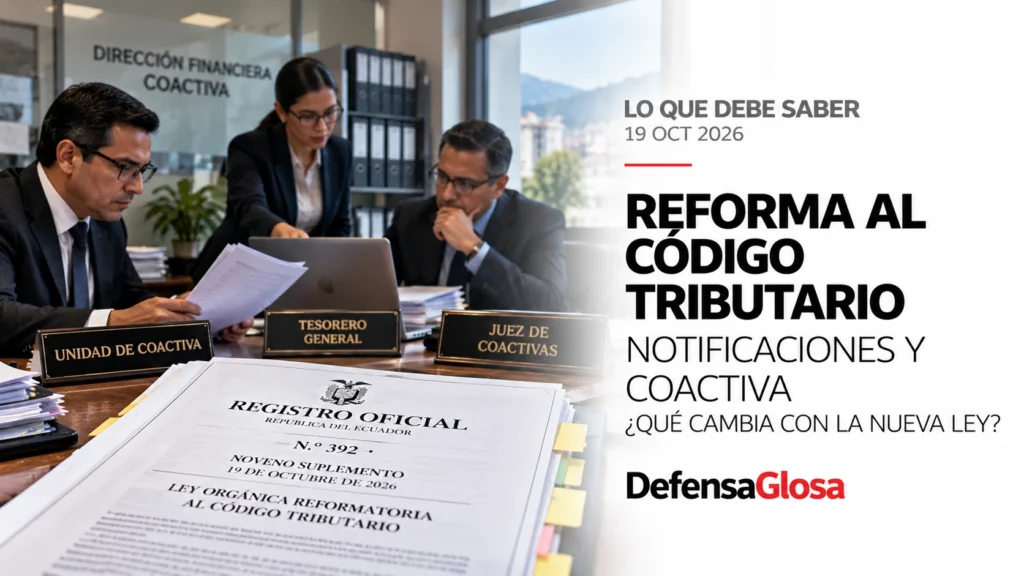
La Ley Orgánica Reformatoria al Código Tributario, publicada en el Noveno Suplemento del Registro Oficial N.º 392, introduce modificaciones relevantes en materia de notificaciones, reclamos administrativos y ejecución coactiva tributaria.
Entre sus cambios, el artículo 214 reformado establece que la demanda de excepciones a la ejecución coactiva podrá presentarse ante el juzgador competente o ante el ejecutor, dentro de los veinte días contados desde el día hábil siguiente a la notificación del auto de pago.
Además, el artículo 132 establece un plazo máximo de 120 días hábiles para emitir y notificar resoluciones sobre reclamos tributarios, sujeto a las causas de suspensión previstas en la propia norma.
El criterio de DefensaGlosa
Imagine esta situación.
Usted trabaja en la unidad de coactiva de un municipio. Se emite un auto de pago, se dispone su notificación y continúa el procedimiento.
Tiempo después, el contribuyente cuestiona la validez de la notificación porque no se utilizó el domicilio electrónico expresamente señalado en el expediente.
Surge entonces una pregunta: ¿basta con haber enviado una notificación o es necesario acreditar que se cumplió el procedimiento legal?
La reforma refuerza la importancia de utilizar los medios electrónicos previstos en la normativa y conservar evidencia de las actuaciones.
¿Cómo prevenir controversias?
Las entidades deben actualizar sus procedimientos, verificar los domicilios electrónicos, documentar las notificaciones y controlar rigurosamente los plazos.
La reforma aporta mayor precisión normativa. Sin embargo, su eficacia dependerá de que las administraciones tributarias capaciten a sus servidores y adapten oportunamente sus procedimientos.
Una actuación administrativa no se fortalece únicamente por la decisión adoptada, sino por la legalidad del procedimiento que la respalda.
Fuente oficial: Registro Oficial N.º 392, Noveno Suplemento, 19 de octubre de 2026