Una auditoría no comienza con el informe. Desde la primera actuación pueden definirse hechos, responsables y observaciones que después tendrán consecuencias. Saber en qué fase se encuentra puede marcar la diferencia.
Cuando una persona recibe una notificación de inicio de examen de la Contraloría General del Estado, suele pensar que el problema comenzará cuando exista un informe.
En realidad, para ese momento la auditoría ya ha comenzado y existen actuaciones previas que pueden resultar importantes para lo que posteriormente conste en los resultados.
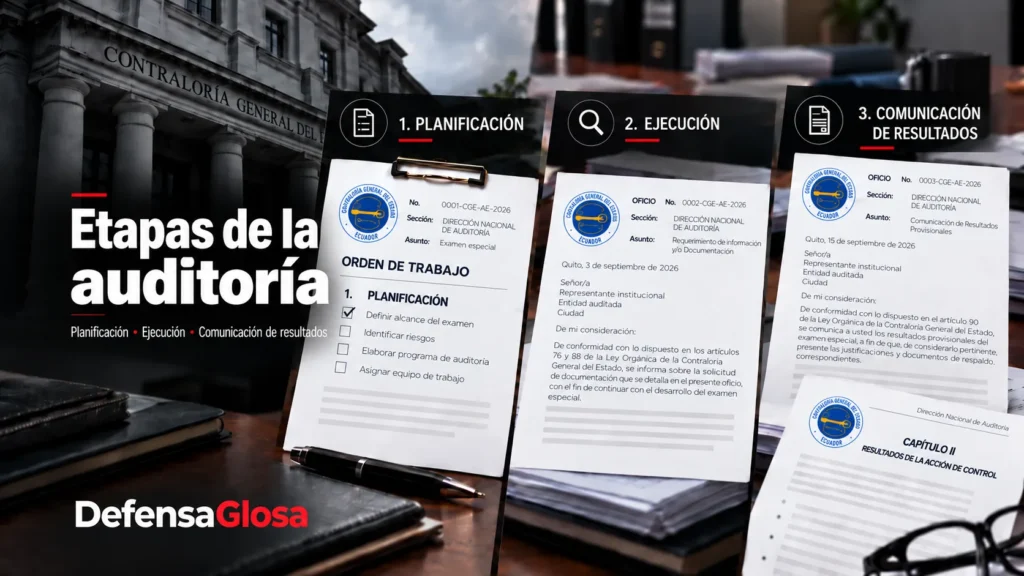
La auditoría gubernamental no consiste únicamente en revisar documentos y emitir un informe. Existe un proceso técnico que puede explicarse, de manera práctica, a través de tres momentos: planificación, ejecución y comunicación de resultados.
Pero existe una precisión importante: la comunicación no ocurre únicamente al final. La normativa exige que exista durante el desarrollo del examen. Entender esta diferencia puede cambiar la forma en que un servidor o exservidor enfrenta una acción de control.
Primera fase: planificación
El artículo 24 de la Ley Orgánica de la Contraloría General del Estado, LOCGE, establece que la auditoría gubernamental debe ser objeto de planificación previa, ejecutarse conforme a las políticas y normas de auditoría y posteriormente evaluarse sus resultados.
La planificación no es simplemente organizar fechas.
En esta etapa se determina qué se va a examinar, con qué objetivos, cuál será el alcance, qué período se revisará y qué procedimientos deberán aplicarse.
El Reglamento de la LOCGE también contempla que, sobre la base de una orden de trabajo, se comunique el inicio del examen señalando, entre otros aspectos, el período, las cuentas o áreas sujetas a revisión, los objetivos, el tipo de examen y la conformación del equipo.
Además, las normas técnicas de auditoría gubernamental han desarrollado tradicionalmente una planificación preliminar y una planificación específica. La primera permite obtener conocimiento general sobre la entidad y el objeto examinado; la segunda permite definir con mayor precisión riesgos, procedimientos y componentes que serán analizados durante la ejecución.
Para la persona auditada existe aquí una primera pregunta relevante:
¿El alcance del examen realmente comprende la actuación que posteriormente se le pretende observar?
Consideramos que conocer el objeto, período y alcance del examen desde el inicio resulta importante, porque esos elementos delimitan el escenario dentro del cual se desarrollará la acción de control.
Quiero conocer las siguientes fases de la auditoría…
Segunda fase: ejecución
La ejecución es el momento en el que el equipo auditor desarrolla el trabajo de campo, solicita información, revisa expedientes, contratos, informes, certificaciones, pagos y demás documentos relacionados con el objeto de la auditoría.
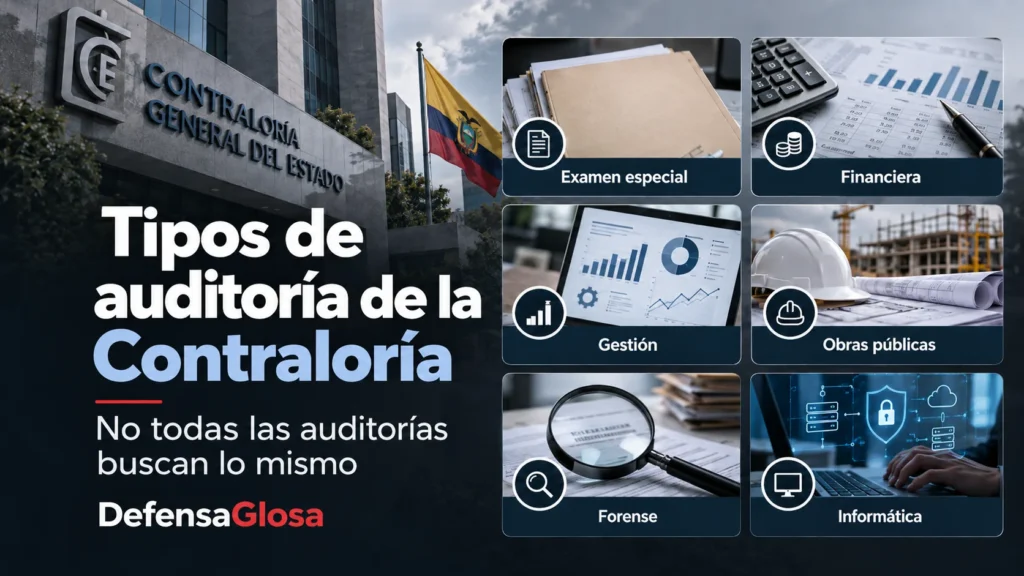
El artículo 18 de la LOCGE establece que el control externo se ejerce mediante auditoría gubernamental y examen especial, utilizando normas nacionales e internacionales y técnicas de auditoría. El examen especial, por su parte, analiza aspectos determinados de la gestión y debe concluir con comentarios, conclusiones y recomendaciones.
Aquí comienzan a construirse los denominados hallazgos de auditoría.
Pensemos en un ejemplo.
La Contraloría examina la ejecución de un contrato público y encuentra diferencias entre determinadas cantidades contratadas, ejecutadas y pagadas.
El auditor comienza entonces a revisar quién intervino, qué documentación existe y qué funciones correspondían a cada servidor.
Es en esta etapa donde puede aparecer el nombre de una persona que inicialmente no había sido considerada dentro del examen.
La LOCGE prevé expresamente esa posibilidad. Su artículo 90 dispone que, si durante la auditoría aparecen personas vinculadas que no fueron notificadas inicialmente porque su participación no era previsible, deben ser notificadas y debe permitírseles ejercer su derecho a la defensa.
Por eso, recibir una notificación mientras el examen ya está avanzando no necesariamente significa que exista una responsabilidad determinada.
Significa que la Contraloría ha identificado una posible vinculación que deberá analizarse.
Y allí aparece otra pregunta:
¿La conducta que empieza a observar el auditor corresponde realmente a las funciones que esa persona desempeñaba?
Este es uno de los puntos que revisamos especialmente en DefensaGlosa , porque el expediente puede contener una firma o una intervención documental, pero eso no responde automáticamente qué obligación concreta correspondía al servidor.
La comunicación de resultados no empieza al final
Esta es probablemente una de las cuestiones menos comprendidas.
Muchas personas asocian “comunicación de resultados” únicamente con la conferencia final.
Jurídicamente, el proceso comienza antes.
El artículo 90 de la LOCGE dispone que, durante el examen, los auditores deben mantener comunicación con los servidores y demás personas relacionadas con las actividades examinadas.
El artículo 22 del Reglamento desarrolla esta regla y establece que durante una auditoría o examen especial debe existir comunicación constante con servidores, exservidores y demás vinculados, permitiéndoles aportar pruebas documentadas e información escrita. Además, los resultados provisionales deben darse a conocer conforme se concreten.
Esto tiene una consecuencia práctica importante:
la comunicación de resultados no debería entenderse como un único acto final, sino como un proceso que acompaña la ejecución de la auditoría.
Ese momento puede ser especialmente relevante porque permite conocer qué está observando el auditor y presentar información relacionada con el hecho examinado.
¿Qué ocurre en la conferencia final?
Terminados los trabajos de campo, la normativa contempla la conferencia final.
El Reglamento dispone que las personas vinculadas sean convocadas con antelación y que los resultados obtenidos hasta la conclusión del trabajo de campo consten en un borrador de informe, que será analizado durante esa diligencia.
Hay una cuestión que conviene tener clara:
El borrador no debe confundirse con el informe definitivo aprobado.
En la conferencia se conocen los resultados desarrollados hasta ese momento y todavía existe la posibilidad reglamentaria de aportar información explicativa o documentos justificativos después de la diligencia. El artículo 24 del Reglamento contempla un período de cinco días laborables posteriores a la conferencia final para dicha presentación.
Por eso, la conferencia final no debería verse únicamente como una reunión a la que se asiste para escuchar la lectura del informe.
La verdadera pregunta es otra:
¿Qué resultados provisionales se están atribuyendo concretamente a esa persona y qué documentación existe frente a ellos?
Un error frecuente: reaccionar únicamente cuando llega el borrador
Esperar hasta la conferencia final para revisar el problema puede significar que durante la ejecución ya se produjeron varias comunicaciones y requerimientos que merecían atención.
Por ejemplo, durante el examen pueden haberse solicitado contratos, informes, memorandos, actas, certificaciones o documentación relacionada con las funciones del servidor.
Cada documento puede tener un significado diferente dentro del análisis del auditor.
Por eso, entregar información no consiste únicamente en acumular papeles.
Debe entenderse qué hecho se está examinando y qué demuestra realmente cada documento.
La Constitución, además, garantiza el debido proceso en toda actuación donde se determinen derechos y obligaciones, lo que incluye el derecho a la defensa y a contar con tiempo y medios adecuados para ejercerla.
Tres fases, pero una sola historia
Planificación, ejecución y comunicación de resultados no son compartimentos completamente separados.
Lo que se define en la planificación determina qué se examinará.
Lo que se obtiene durante la ejecución puede convertirse en un hallazgo.
Y aquello que se comunica durante el examen puede posteriormente aparecer, modificarse o descartarse en el informe.
La propia capacitación institucional de la Contraloría continúa abordando el proceso de auditoría mediante planificación, trabajo de campo, comunicación de resultados e informe, con seguimiento posterior.
Para un servidor público, comprender en qué etapa se encuentra permite formular preguntas mucho más útiles:
¿Qué está examinando la Contraloría?
¿Qué actuación concreta me vincula?
¿Ya existe un resultado provisional?
¿Qué documentos están siendo utilizados para sustentarlo?
Si está dentro de una auditoría, la etapa importa
Una notificación inicial, una solicitud de información, una comunicación de resultados provisionales y una convocatoria a conferencia final no significan lo mismo.
Cada documento corresponde a un momento diferente del proceso.
En DefensaGlosa analizamos la acción de control desde esa secuencia: qué se planificó, qué se examinó, qué se atribuye y qué documentos respaldan realmente la actuación del servidor o de la persona vinculada.
Porque cuando una auditoría avanza, no basta conocer que existe una observación.
Hay que entender cómo se construyó.
Antes de firmar, piense en las consecuencias sobre su patrimonio.
⚠️ No espere a que una observación comprometa su patrimonio. Actúe a tiempo y proteja sus derechos.
INGRESE AQUÍ Y CONSÚLTENOS POR👉 WhatsApp.
La fase de ejecución es la mas relevante, es la oportunidad de conversar con los auditores y explicarles detalles de la auditoría.