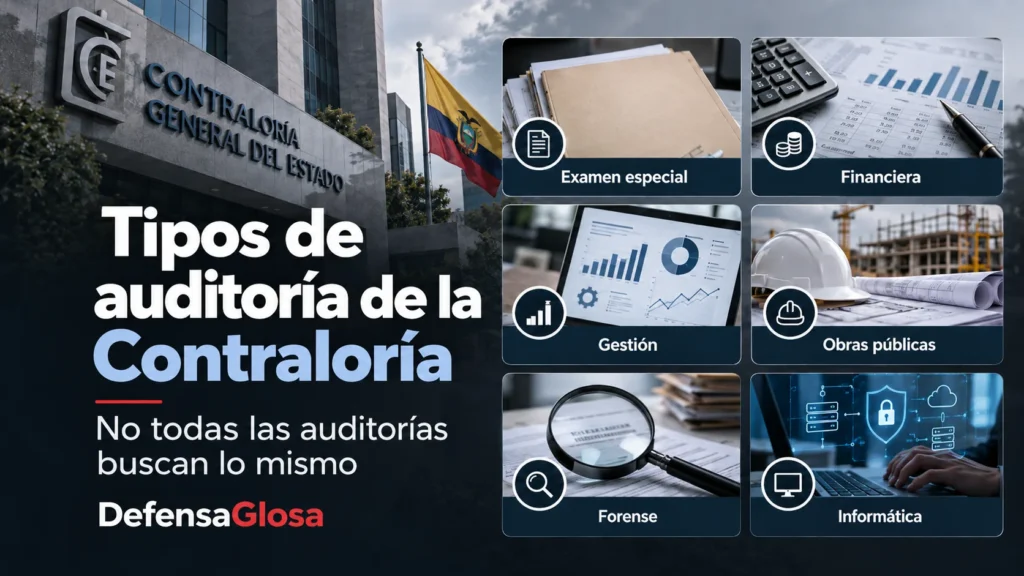
No todas las auditorías de la Contraloría buscan lo mismo. Identificar qué tipo de examen se está realizando puede ayudarle a entender qué revisarán, qué riesgos existen y por qué su actuación podría ser observada.
Cuando se habla de una auditoría de la Contraloría General del Estado, es común pensar que todas las acciones de control funcionan de la misma manera.
No es así.
La Ley Orgánica de la Contraloría General del Estado, LOCGE, establece distintas modalidades de auditoría gubernamental. Cada una tiene un objeto diferente y, por tanto, puede concentrarse en documentos, actuaciones y riesgos distintos.
Para un servidor público, autoridad o contratista, identificar qué tipo de auditoría se está realizando permite comprender mejor qué aspectos de su actuación pueden ser examinados.
El artículo 18 de la LOCGE establece el marco general del control externo ejercido mediante auditoría gubernamental y examen especial. A partir de allí, los artículos 19 al 23.3 desarrollan diferentes modalidades.
Examen especial: cuando la Contraloría concentra la revisión
El artículo 19 de la LOCGE permite examinar aspectos limitados o una parte determinada de la gestión financiera, administrativa, operativa o ambiental, después de su ejecución. El resultado se plasma en un informe con comentarios, conclusiones y recomendaciones.
Es una de las acciones de control que con mayor frecuencia puede encontrar un servidor público.
Ejemplo: La Contraloría no examina toda una institución, sino únicamente la ejecución de determinado contrato durante un período específico.
Aquí surge una cuestión importante: que el examen tenga un objeto limitado no significa que todas las personas que participaron tengan las mismas obligaciones o responsabilidad.
En DefensaGlosa uno de los primeros puntos que revisamos es precisamente el alcance del examen y la relación entre ese objeto, las funciones desempeñadas y la actuación concretamente atribuida.
Quiero conocer otras modalidades de auditoría….
Auditoría financiera: ¿las cifras reflejan razonablemente la realidad?
El artículo 20 se concentra en determinar si las cifras presentadas en los estados financieros de una institución, programa o proyecto son razonables respecto de un período determinado. También comprende el cumplimiento de normas legales y la evaluación del control interno.
Ejemplo: Una entidad registra obligaciones, activos o pagos en sus estados financieros y la auditoría verifica si esos valores están adecuadamente sustentados y reflejados.
Aquí la atención se dirige especialmente hacia registros contables, estados financieros, documentación de respaldo y controles internos.
Auditoría de gestión: no solo cuánto se gastó, sino qué se consiguió
El artículo 21 de la LOCGE dirige esta modalidad hacia la evaluación del control interno y del desempeño institucional bajo criterios de economía, eficiencia y efectividad. También considera objetivos, metas e indicadores.
Ejemplo: Una institución recibió recursos para ejecutar un programa durante tres años. La auditoría puede evaluar no solamente cuánto gastó, sino si alcanzó los resultados previstos y cómo utilizó sus recursos.
A diferencia de la auditoría financiera, aquí no se emite una opinión profesional sobre estados financieros, sino un informe con comentarios, conclusiones y recomendaciones.
Una ejecución presupuestaria alta, por sí sola, no necesariamente demuestra una gestión eficiente.
Auditoría de aspectos ambientales
El artículo 22 contempla el control relacionado con procedimientos de realización y aprobación de estudios y evaluaciones de impacto ambiental.
Ejemplo: Dentro de un proyecto público con impacto ambiental, la Contraloría puede examinar los procedimientos relacionados con los estudios y evaluaciones que debían cumplirse.
Aquí el análisis puede requerir conocimientos técnicos especializados, además de la revisión jurídica y administrativa.
Auditoría de obras públicas o de ingeniería
El artículo 23 de la LOCGE permite evaluar la administración de obras en construcción, la actuación de contratistas, la contratación pública, los sistemas de mantenimiento, el cumplimiento contractual y los resultados físicos de una obra o proyecto.
Ejemplo: En la construcción de una carretera pueden revisarse cantidades ejecutadas, planillas, fiscalización, administración contractual, cumplimiento de especificaciones y resultado físico de la obra.
En estos casos suelen intervenir múltiples actores.
Por eso una observación puede alcanzar al contratista, fiscalizador, administrador del contrato, técnicos u otras personas, pero la participación de cada uno debe ser analizada según sus propias obligaciones.
Este es uno de los aspectos que revisamos especialmente en DefensaGlosa: participar en una misma obra no significa necesariamente haber tenido las mismas competencias ni haber intervenido de igual manera.
Auditoría forense preventiva: actuar antes del perjuicio
Los artículos 23.1 y 23.2 fueron incorporados a la LOCGE mediante la reforma publicada en el Cuarto Suplemento del Registro Oficial No. 610 de 29 de julio de 2024, con vigencia diferida de un año. Por tanto, estas modalidades forman parte del marco vigente en 2026. La Contraloría también ha expedido instrumentos técnicos específicos de auditoría forense.
La auditoría forense preventiva, prevista en el artículo 23.1, está orientada a identificar irregularidades y riesgos antes de que puedan provocar un perjuicio económico o facilitar determinados delitos. Puede utilizar mecanismos de alerta temprana, controles y sistemas relacionados con denuncias.
Ejemplo: Se identifican señales de riesgo durante determinados procesos institucionales y se adoptan acciones antes de que el posible perjuicio llegue a materializarse.
Aquí la lógica es distinta: no se limita a mirar hacia atrás, sino que busca prevenir.
Auditoría forense detectiva: cuando aparecen posibles indicios penales
El artículo 23.2 establece la auditoría forense detectiva cuando existen indicios de conductas que podrían generar responsabilidad penal. Su objetivo es analizar y obtener elementos relacionados con un posible tipo penal; el informe correspondiente puede ser remitido a la Fiscalía General del Estado.
Ejemplo: Durante una acción de control aparecen operaciones o documentos que podrían revelar una conducta penalmente relevante.
Esta modalidad debe distinguirse de una determinación administrativa o civil. Que existan indicios que deban investigarse no equivale, por sí mismo, a una sentencia penal.
Auditoría informática: los recursos públicos también son digitales
El artículo 23.3 incorpora expresamente la auditoría informática. Su objeto comprende sistemas, aplicaciones, infraestructura y procesos de tecnología de la información, con especial atención a riesgos relacionados con integridad, confidencialidad y disponibilidad de la información.
La Contraloría expidió además en 2025 el Manual de Auditoría Informática y su guía técnica.
Ejemplo: Puede examinarse un sistema institucional que administra información pública para determinar si existen vulnerabilidades, deficiencias de seguridad o controles insuficientes.
El tipo de auditoría cambia lo que debe analizarse
No es igual una auditoría financiera que una auditoría de gestión. Tampoco un examen especial sobre un contrato que una auditoría forense o informática.
La pregunta inicial, por tanto, no debería ser solamente:
“¿La Contraloría me está auditando?”
También conviene preguntar:
¿Qué modalidad de control se está ejecutando, cuál es su alcance y qué aspecto concreto de mi actuación está siendo examinado?
En DefensaGlosa analizamos esa relación entre el tipo de auditoría, el objeto del examen, las funciones de cada persona y la documentación que sustenta su actuación.
Porque antes de responder una observación, conviene entender qué está buscando realmente la acción de control.
Cada auditoría tiene un alcance distinto. Conocerlo puede marcar la diferencia en su defensa. Consúltenos por 📞WhatsApp.
Información relevante
Totalmente de acuerdo, sin embargo en la entidad en la que trabajo los auditores casi nunca pasan en el municipio cómo se podría solventar ese problema?